La verdadera limitación no es el ancho de banda: es la asimetría de enlace ascendente, conexiones poco fiables y una escasez de mano de obra que llega a todas las casas
Originalmente extraída de arena purificada y recubierta con una piel polimérica similar al goma, la fibra óptica ahora transporta casi todo en el mundo digital en su forma más pura: la luz. A medida que los hiperescaladores se amontonan en los centros de datos y en el desarrollo más amplio de la IA, los módulos ópticos y sus componentes han atraído la atención pública que la industria no veía en décadas. Sin embargo, esa atención se produce de forma desigual. La carrera en el extremo de los productos acabados ha estrechado el suministro en general y ha elevado los precios a lo largo de la cadena de vidrio aguas arriba: cuarzo de alta pureza, preformas y capacidad de extracción.
El proyecto de ley se presenta como una reducción de costes en el sector de acceso a banda ancha. Los proveedores locales de servicios de internet (LISPs) están reconsiderando la degradación de sus configuraciones de hardware FTTx. Los proveedores de hardware ODN, principalmente fabricantes pequeños y medianos al otro lado del Pacífico, están cambiando hacia los negocios de centros de datos para obtener márgenes más altos. La incertidumbre política en torno a los programas de subvenciones, como BEAD y RDOF, llevó a numerosos fondos de capital privado para infraestructuras a desinvertir en sus redes FTTH en servicio. Una queja se repite: «¿Quién iba a pensar que los costes de la fibra se dispararían un 800% este año?» Sin embargo, es en este extremo de la red, no en los centros de datos, donde realmente se fija el precio de entregar IA a los hogares.
Las quejas de la industria se basan en un marcado desajuste en el gasto de capital. Según los rastreadores de mercado de MTN Consulting, los operadores de hiperescalado acumularon 507.000 millones de dólares en capital en 2025, un aumento del 65% interanual, y casi todo se destinó a la construcción y operación de centros de datos. Sin embargo, el sector global de telecomunicaciones, en cambio, solo logró 296.000 millones de dólares en capital total, con una tasa de descenso interanual del -0,9%. Solo la línea de equipos en capex de hiperescalador, 300.000 millones de dólares, ahora iguala aproximadamente lo que toda la industria de telecomunicaciones gasta en todo. Los ingresos no son la limitante: los ingresos de telecomunicaciones crecieron un 3,5% hasta 1,85 billones en 2025, aunque la plantilla cayó un 1,9% hasta 4,34 millones.
Los analistas han empezado a poner en duda las perspectivas de los proveedores de banda ancha, pero aún no han reconocido que el segmento destinado a recoger los rendimientos de la IA es el mismo que los limita: la red de acceso. A medida que maduren los modelos agentes, la integración cloud-edge impulsará el aumento del tráfico de red en la dirección para la que nunca se diseñaron las redes de acceso: el enlace ascendente. Un agente que controla el sistema operativo debe sincronizarse continuamente con la nube, no solo retirar tokens, y por tanto un plan minorista con una relación de velocidad bajada-subida de 2:1 quedará obsoleto. Los hiperescaladores han tendido cables submarinos, comprado redes troncales y iluminado fibra oscura, pero unir cada comunidad en un único mapa de banda ancha está muy fuera de su alcance. Actualizar redes locales requiere capital y mano de obra cualificada en el mismo lugar y al mismo tiempo, y con una grave escasez de empalmadores de fibra y equipos de mantenimiento, esa brecha presumiblemente persistirá durante años. Lo que podríamos acabar en una escena desequilibrada: modelos ultra capaces con difusión lenta y retornos escasos más allá de la ventana del chatbot.
Confrontar estos puntos de estrangulamiento es lo que restaura el valor de la red de acceso, siempre que el gasto esté secuenciado, no pulverizado. Cuatro elementos deciden la economía unitaria: plataformas OLT con capacidad simétrica; arquitectura FTTR que termina en la habitación en lugar de morir en un router interior; ODN preconectado sin necesidad de empalme in situ; y mantenimiento definido por algoritmo con función preventiva. Nada de esto es material de hoja de ruta, pero afortunadamente, ya han aparecido soluciones deseadas en el horizonte. Hacer eso a gran escala hará que los últimos 30 metros se conviertan en el trampolín donde se haga realidad el valor de la IA.
SIMETRÍA ANTES QUE VELOCIDAD
Un canal simétrico es ahora indispensable para la red de distribución óptica, no un lujo en su borde. OpenVault informa que el consumo upstream creció un 19,2% en el segundo trimestre de 2026, tras un 17,9% el año anterior y un 15,9% el anterior. El uso medio upstream subió 9,3 GB por suscriptor, el mayor salto registrado de este tipo, hasta 58,2 GB al mes. La tendencia solo se intensifica a medida que los operadores empiezan a priorizar la trayectoria de retorno. La capacidad de subida, considerada durante mucho tiempo como secundaria, debe liberarse de las antiguas limitaciones.
El Wi-Fi interior limita la latencia y el ancho de banda tan estrictamente como la planta exterior. La fibra hasta la habitación (FTTR) aborda esto llevando el flujo de datos óptico a los propios dispositivos en lugar de entregarlo a un único router Wi-Fi. Dell’Oro espera que el FTTR sea un motor principal de ingresos por acceso a banda ancha porque la penetración sigue siendo baja, y la actualización paralela a XGS-PON es lo que hace viable la fibra a nivel de habitación a escala comunitaria. Ese proceso ya ha comenzado.
La simetría en el OLT solo da frutos si la planta pasiva que lo respalda mantiene su presupuesto de pérdidas, y CQT, como proveedor de componentes, se ha ganado su parte. Suministrando hardware ODN que interopera con los equipos GPON, XGS-PON y FTTR, CQT ahora integra esa experiencia en redes de América, el Golfo, el Sudeste Asiático y América Latina. Sus terminales están meticulosamente diseñados y probados para abrazar un futuro simétrico.
CHASQUE, NO EMPALMES
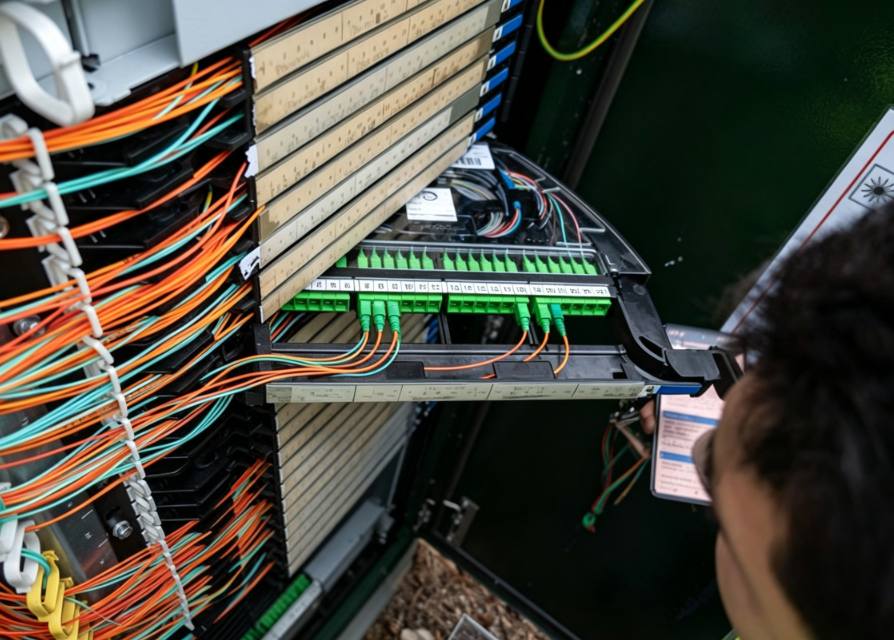
Una conexión limpia entre dos fibras determina la fiabilidad de toda la red. La práctica tradicional requiere múltiples empalmes a lo largo de cada ruta; una sola tarda aproximadamente 30 minutos y cuesta unos 30 dólares, principalmente atribuida a mano de obra cualificada. Tanto la América urbana como la rural están ahora en escasez de técnicos cualificados. El coste medio de una caída ha subido a 400–700 dólares, con mano de obra representando el 70% de ello. Si no se abordan, estas son las fuerzas que atraparán a FTTR en un lodazal lento y costoso.
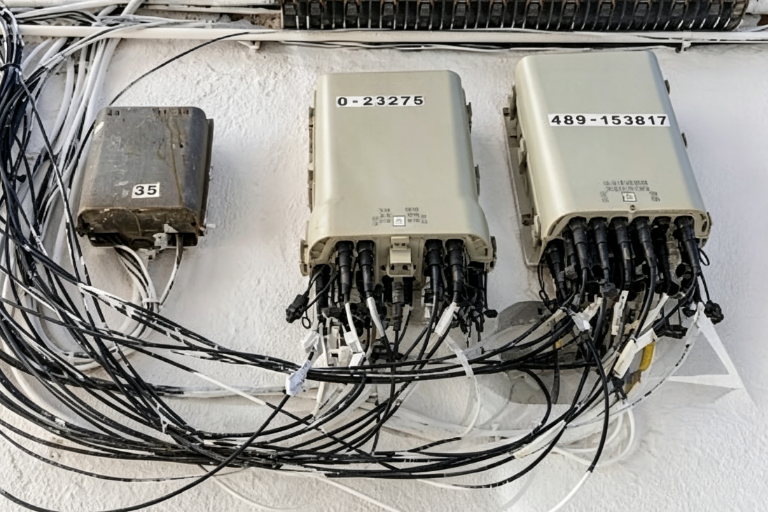
La preconexión estandarizada es la salida. Cuando los dispositivos de distribución óptica llegan terminados en fábrica, el campo ya no paga por empalmes especializados. Si algo falla, un técnico cambia por una unidad de respaldo con poco esfuerzo especializado. El trabajo que antes requería un empalmador maestro se convierte en una tarea rutinaria, y la rutina es la única forma en la que la preconexión puede desplazar realmente el empalme de campo en volumen.
La preconexión aún no se ha convertido en la opción predeterminada, ya que los últimos 30 metros son diferentes en cada país y pocos proveedores han construido para todos ellos. CQT ha diseñado hardware ODN para más de cincuenta mercados y adaptado las cajas a las condiciones que cada uno impone. A lo largo de generaciones sucesivas de productos, CQT ha trabajado para reunir cables y conectores bajo un mismo techo, de modo que la preconexión pueda valorarse como una mercancía y no como una prima.
RESPUESTA PREVENTIVA
La fibra necesita cuidados constantes para mantener su rendimiento. Cuando un suscriptor informa de un fallo, el diagnóstico tradicionalmente ha significado inspeccionar toda la línea, hardware por hardware. La respuesta habitual es desplegar módulos de diagnóstico descentralizados en cada nodo crítico, pero a medida que FTTR multiplica divisiones y nodos, la economía de colocar hardware por todas partes desaparecerá silenciosamente.
Los algoritmos están empezando a reemplazar al hardware. Nokia mapeó recientemente más de mil millas de fibra troncal leyendo solo las características de la señal. Pero el extremo lejano, donde un alimentador se divide en incontables caídas, necesita la misma visibilidad en tiempo real y es mucho más sensible al coste por nodo. El camino sensato allí es un emparejamiento: un dispositivo pequeño y barato en el campo y un algoritmo de propósito general encima de él.
CQT adoptó una etiqueta RFID en cada puerto y conexión para que la planta pasiva pueda informar de su estado en funcione, y el algoritmo realiza el razonamiento sobre ella. No podía trazar a través de mil millas de fibra porque no debería, pero sí podía hacer que los puntos críticos de la red revelaran la verdad sobre sí mismos.
Si te interesan nuestros productos, por favor contáctanos: sale@chaoqian.com